数据管理能力成熟度评估实践中的价格评估研究
引言
随着数字化转型的深入,数据已成为企业的核心资产。数据管理能力成熟度评估(DCMM)作为衡量企业数据管理水平的重要工具,受到越来越多的关注。评估实践中的价格问题——即如何对数据管理能力进行价值量化与成本评估——始终是困扰业界的难点。本文结合DCMM实践,探讨价格评估在数据管理能力成熟度评估中的应用与方法。
一、数据管理能力成熟度评估概述
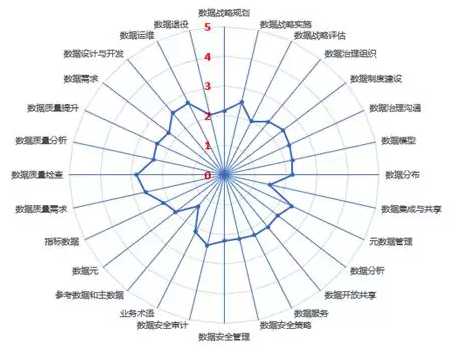
数据管理能力成熟度评估(Data Management Capability Maturity Assessment,简称DCMM)是我国首个数据管理领域国家标准(GB/T 36073-2018)。该标准将数据管理能力划分为八个能力域:数据战略、数据治理、数据架构、数据应用、数据安全、数据质量、数据标准和数据生存周期,每个能力域下设若干能力项,并按成熟度分为五个等级:初始级、受管理级、稳健级、量化管理级和优化级。
通过评估,企业可以明确自身数据管理现状,识别差距,制定改进路线。但在评估过程中,如何为数据管理能力“定价”——即评估其经济价值、投入成本与收益——尚缺乏统一的方法论。
二、价格评估在DCMM中的意义
价格评估并非DCMM标准中的直接要求,但在评估实践中具有重要现实意义:
- 投入决策支持:企业需要知道提升数据管理能力需要多少投入,以及预期回报。
- 绩效衡量:将数据管理能力货币化,便于与业务绩效挂钩。
- 资源分配:在多项目竞争中,数据管理项目需要合理的预算依据。
- 价值证明:向管理层证明数据治理的投资价值。
因此,在DCMM评估实践中融入价格评估,能够使评估结果更具说服力和可操作性。
三、价格评估的主要方法
3.1 成本法
成本法基于数据管理能力建设的历史投入或重置成本来评估其价值。具体包括:
- 直接成本:软件工具采购、硬件设备、咨询费用、人员工资等。
- 间接成本:培训时间、业务中断、管理开销等。
- 重置成本:在当前市场条件下重新构建同等能力所需的成本。
在DCMM评估中,可以针对每个能力域估算其成本构成,进而汇总为总成本。例如,数据治理域的成本可能包括治理平台费用、治理专员薪酬等。
3.2 收益法
收益法通过预测数据管理能力带来的未来经济收益来评估其价值。常用方法包括:
- 增量收益法:对比实施数据管理前后业务收益的变化。
- 节约成本法:因数据质量提升、决策效率提高而节省的成本。
- 风险调整法:考虑数据安全、合规风险降低带来的价值。
例如,某企业通过提升数据质量,减少了报表错误导致的决策失误,每年节约成本500万元,这可以作为数据质量能力提升的收益。
3.3 市场法
市场法参考类似企业或类似数据管理能力的交易价格或评估值。但由于数据管理能力难以直接交易,市场法应用受限,通常作为辅助参考。
四、价格评估在DCMM评估中的实践路径
4.1 评估准备阶段
- 明确评估范围与目标,确定是否包含价格评估。
- 组建评估团队,包括数据管理专家和财务/成本分析师。
- 收集历史成本数据、业务收益数据等。
4.2 评估实施阶段
- 能力域映射:将DCMM的八个能力域与成本/收益项目对应。
- 数据采集:通过访谈、问卷、财务系统获取成本与收益数据。
- 量化分析:采用成本法、收益法等方法,计算各能力域的价值或成本。
- 成熟度挂钩:将价格评估结果与成熟度等级关联,例如,达到稳健级所需的总投入,或从初始级提升至受管理级的边际成本。
4.3 评估报告阶段
- 输出包含价格评估的DCMM评估报告,明确各能力域的投入成本、预期收益、投资回报率等。
- 提出基于成本效益的改进建议,优先级排序。
五、案例分析
某大型制造企业开展DCMM评估,同时进行价格评估。评估团队针对数据质量能力域进行了重点分析:
- 现状:数据质量成熟度为受管理级,存在数据不一致问题。
- 成本估算:提升至稳健级需要投入数据清洗工具50万元,增加2名数据质量专员(年成本40万元),培训费用10万元,总计首年投入100万元,后续每年40万元。
- 收益预测:通过提升数据质量,预计减少因数据错误导致的返工成本每年60万元,提高供应链效率带来收益每年80万元,合计年收益140万元。
- 投资回报:首年净收益40万元,投资回收期约8.6个月,ROI显著。
基于此,企业决定优先实施数据质量提升项目。该案例表明,价格评估能够有效支持数据管理决策。
六、挑战与建议
6.1 主要挑战
- 数据难以获取:成本与收益数据分散,难以准确归集。
- 收益难以量化:数据管理的收益常为间接、长期,难以货币化。
- 方法不统一:缺乏公认的价格评估标准。
- 动态性:数据管理能力价值随业务环境变化而波动。
6.2 建议
- 建立数据管理会计体系,将数据管理成本与收益纳入会计核算。
- 开发适合DCMM的价格评估模型,结合专家判断与量化分析。
- 在DCMM评估中增加价格评估作为可选模块,逐步推广。
- 加强跨学科合作,融合数据管理、财务管理、经济学等知识。
七、结论
数据管理能力成熟度评估为企业提供了数据管理水平的标尺,而价格评估则为这一标尺增添了经济维度。通过成本法、收益法等手段,企业可以将数据管理能力货币化,从而更科学地进行投资决策和绩效衡量。尽管当前仍面临方法不统一、数据难获取等挑战,但随着实践积累和理论发展,价格评估必将在DCMM评估中发挥越来越重要的作用。期待更多企业将价格评估纳入数据管理实践,实现数据价值的最大化。