SSD涨价潮起 西数之后美光跟涨,闪存价格评估与市场影响
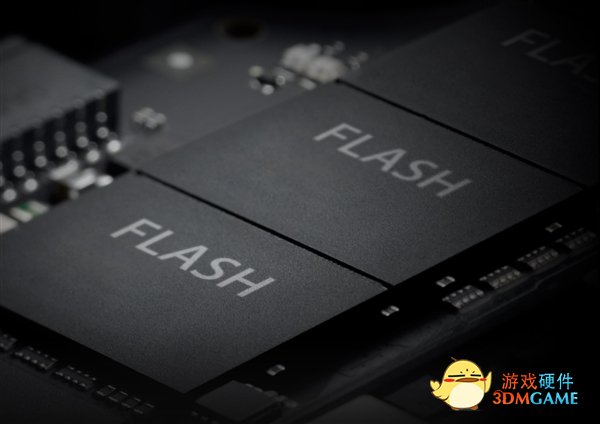
存储市场再起波澜。在西部数据(Western Digital)宣布调涨闪存价格后,业内消息称美光(Micron)也已跟进涨价。这一连串动作标志着NAND闪存市场正经历一轮明显的价格调整,并迅速传导至SSD终端产品。本文将从涨价背景、市场动因、价格评估及未来走势等方面展开分析。
一、涨价背景:从西数到美光,头部厂商相继调价
据供应链消息,西部数据已于近期通知客户上调NAND闪存合约价,随后美光也被曝出调涨闪存价格。作为全球NAND闪存市场的重要参与者,两家头部厂商的涨价举措具有风向标意义。此前,三星、SK海力士等原厂也已释放出减产后涨价信号,存储市场从“去库存”向“保利润”转变的趋势愈发清晰。
二、涨价动因:供给收缩与需求回暖共振
本轮涨价的核心逻辑在于供需关系的逆转。供给端,自2023年以来,三星、美光、SK海力士等原厂持续减产,削减资本开支,NAND闪存晶圆供应量明显收紧;需求端,AI服务器、大容量存储、智能手机换机周期及PC市场温和复苏,带动企业级和消费级SSD需求回升。供需缺口逐步显现,原厂议价能力增强,涨价成为必然选择。
三、SSD价格评估:涨幅与传导路径
从价格传导看,NAND闪存合约价上涨已开始向SSD成品市场渗透。据渠道反馈,消费级SSD报价近期出现5%-15%不等的上涨,企业级SSD因长协订单占比高,价格调整相对滞后但趋势明确。评估具体涨幅需关注以下变量:
- 原厂减产执行力度:若减产持续至2025年,NAND供给偏紧格局将延续,SSD价格上行空间较大。
- 库存水位:渠道和终端库存经过一年多消化已降至健康水平,补库需求可能放大涨价效应。
- 需求复苏节奏:AI及数据中心需求确定性较高,消费电子复苏力度则影响消费级SSD涨价持续性。
- 竞争格局:头部厂商协同减产意愿较强,价格战风险短期降低。
综合判断,本轮SSD涨价周期已基本确立,预计2024年下半年至2025年初,消费级SSD价格累计涨幅可能达10%-20%,企业级SSD涨幅相对温和但稳步上行。
四、市场影响与建议
对下游厂商而言,成本压力将侵蚀利润,需通过调整产品结构、锁定长期供应协议等方式应对;对消费者而言,SSD低价时代可能暂告段落,刚需用户可择机入手,非急需者可观望后续价格走势;对投资者而言,存储原厂及模组厂商盈利预期改善,但需警惕需求不及预期带来的波动风险。
西数、美光相继调涨闪存价格,印证了NAND市场供需格局的转变。SSD涨价潮已至,价格评估需动态跟踪供给收缩与需求复苏的博弈。在市场新周期中,理性应对价格波动、优化库存与采购策略,将是产业链各方的共同课题。